Economía
Bajó la morosidad bancaria en septiembre y mejoró el pago de créditos de las familias
El Banco Central informó que la irregularidad en los préstamos al sector privado descendió del 7,75% al 7,5%, mientras que la mora de los hogares retrocedió por segundo mes consecutivo. Sin embargo, el endeudamiento familiar continúa en niveles elevados y las refinanciaciones alcanzaron un nuevo máximo, con $2,9 billones de deuda reestructurada.

El Banco Central informó que la irregularidad en los préstamos al sector privado descendió del 7,75% al 7,5%, mientras que la mora de los hogares retrocedió por segundo mes consecutivo. Sin embargo, el endeudamiento familiar continúa en niveles elevados y las refinanciaciones alcanzaron un nuevo máximo, con $2,9 billones de deuda reestructurada.
La morosidad bancaria en Argentina registró una nueva disminución durante septiembre de 2026, impulsada principalmente por una mejora en el cumplimiento de los pagos de los créditos otorgados a las familias. Según los datos difundidos por el Banco Central de la República Argentina (BCRA) en su Informe de Política Monetaria correspondiente al tercer trimestre, la irregularidad de los préstamos al sector privado pasó del 7,75% en agosto al 7,5% en septiembre. La información fue presentada por el presidente de la entidad, Santiago Bausili, y su vicepresidente, Vladimir Werning. El resultado marcó una moderación de las dificultades de pago después de varios meses de deterioro en los indicadores crediticios.

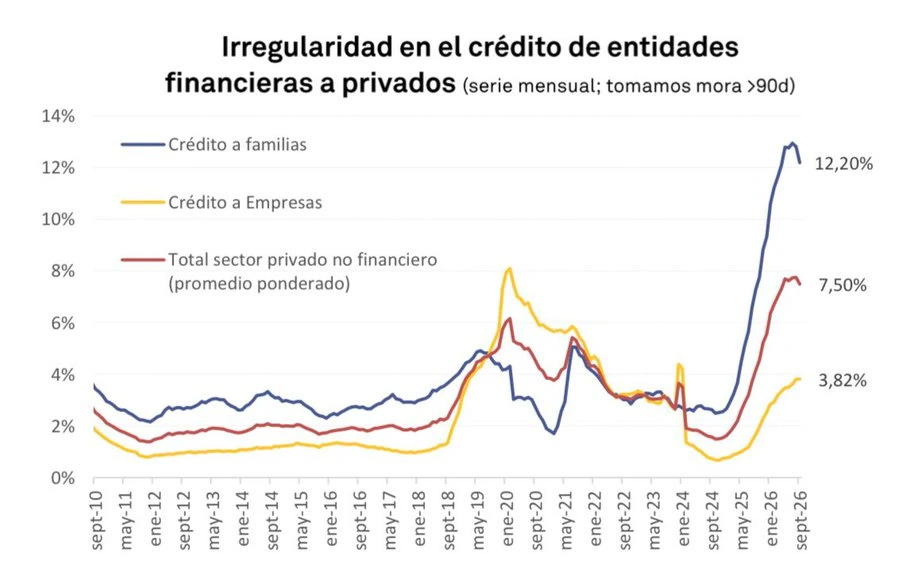
La principal mejora se observó en el financiamiento destinado a los hogares, donde la tasa de morosidad descendió del 12,81% al 12,20% entre agosto y septiembre. De acuerdo con un análisis de la consultora 1816, elaborado a partir de los registros de la Central de Deudores del BCRA, el saldo de los préstamos familiares en situación irregular disminuyó un 4,1% mensual en términos reales, por segundo mes consecutivo. La reducción se verificó en las 12 principales entidades bancarias que ofrecen financiamiento a individuos. En contraste, la mora de las empresas se mantuvo prácticamente estable, alrededor del 3,8%, lo que evidencia diferencias importantes entre la situación financiera de los hogares y la del sector corporativo.
Pese a la recuperación de septiembre, el nivel de incumplimiento de las familias continúa siendo considerablemente superior al registrado durante 2024, cuando la mora se ubicaba en apenas el 2,5%. Además, las refinanciaciones alcanzaron un nuevo máximo y representaron el 3,9% del crédito total otorgado a los hogares, equivalente a aproximadamente $2,9 billones en deudas reestructuradas. En el segmento empresarial, ese indicador se ubicó en el 0,9%. Estos datos muestran que, aunque disminuyó la proporción de préstamos irregulares, una parte de los deudores todavía necesita modificar las condiciones originales de sus obligaciones para afrontar los compromisos financieros.

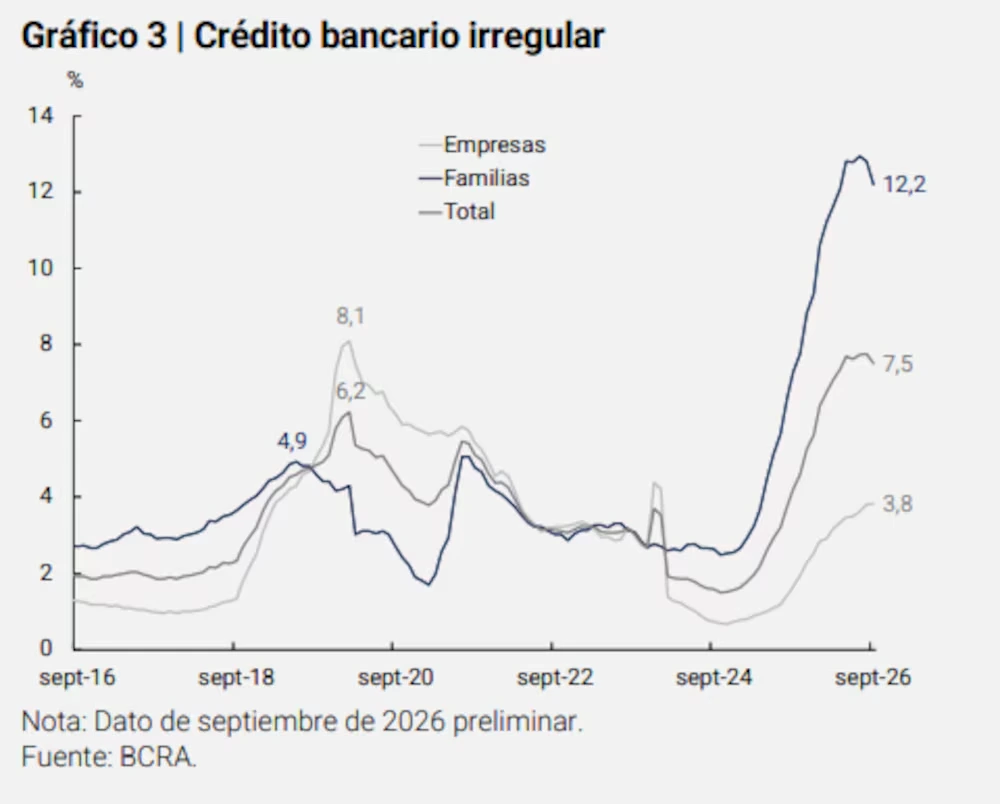
El Banco Central vinculó el aumento previo de la morosidad con la expansión del crédito, la desaceleración de la inflación y las fuertes subas de las tasas de interés registradas durante la incertidumbre electoral de 2025. Según explicó la autoridad monetaria, la reducción de la inflación provocó que el costo real de algunos préstamos resultara superior al previsto inicialmente por bancos y deudores. A ese escenario se sumó una mayor demanda de dólares y un incremento de las tasas durante el período electoral. El organismo también señaló que las empresas lograron reducir sus costos financieros con mayor rapidez que las familias, debido a su capacidad de negociación y al acceso a fuentes alternativas de financiamiento.
Otro indicador favorable fue la disminución de los créditos clasificados en Situación 2, correspondientes a deudores con atrasos de hasta 90 días que todavía no integran las categorías de irregularidad más severas. Su participación cayó al 2,52% del financiamiento total, el nivel más bajo en más de un año. El BCRA consideró que esta evolución podría contribuir a mejorar las condiciones del crédito bancario. En paralelo, estimaciones preliminares de la consultora 1816 señalaron que los préstamos en pesos crecieron un 0,9% real durante octubre. Los próximos datos oficiales, previstos para el 20 de noviembre, permitirán evaluar si la reducción de la mora se consolida y si la recuperación del financiamiento logra sostenerse en los próximos meses.