Economía
Argentina registró en 2025 el mayor consumo de carne de los últimos cinco años
El consumo per cápita total de carnes bovina, aviar y porcina aumentó 3,8 % interanual y alcanzó 116,4 kilos por habitante, impulsado principalmente por la carne porcina y aviar.

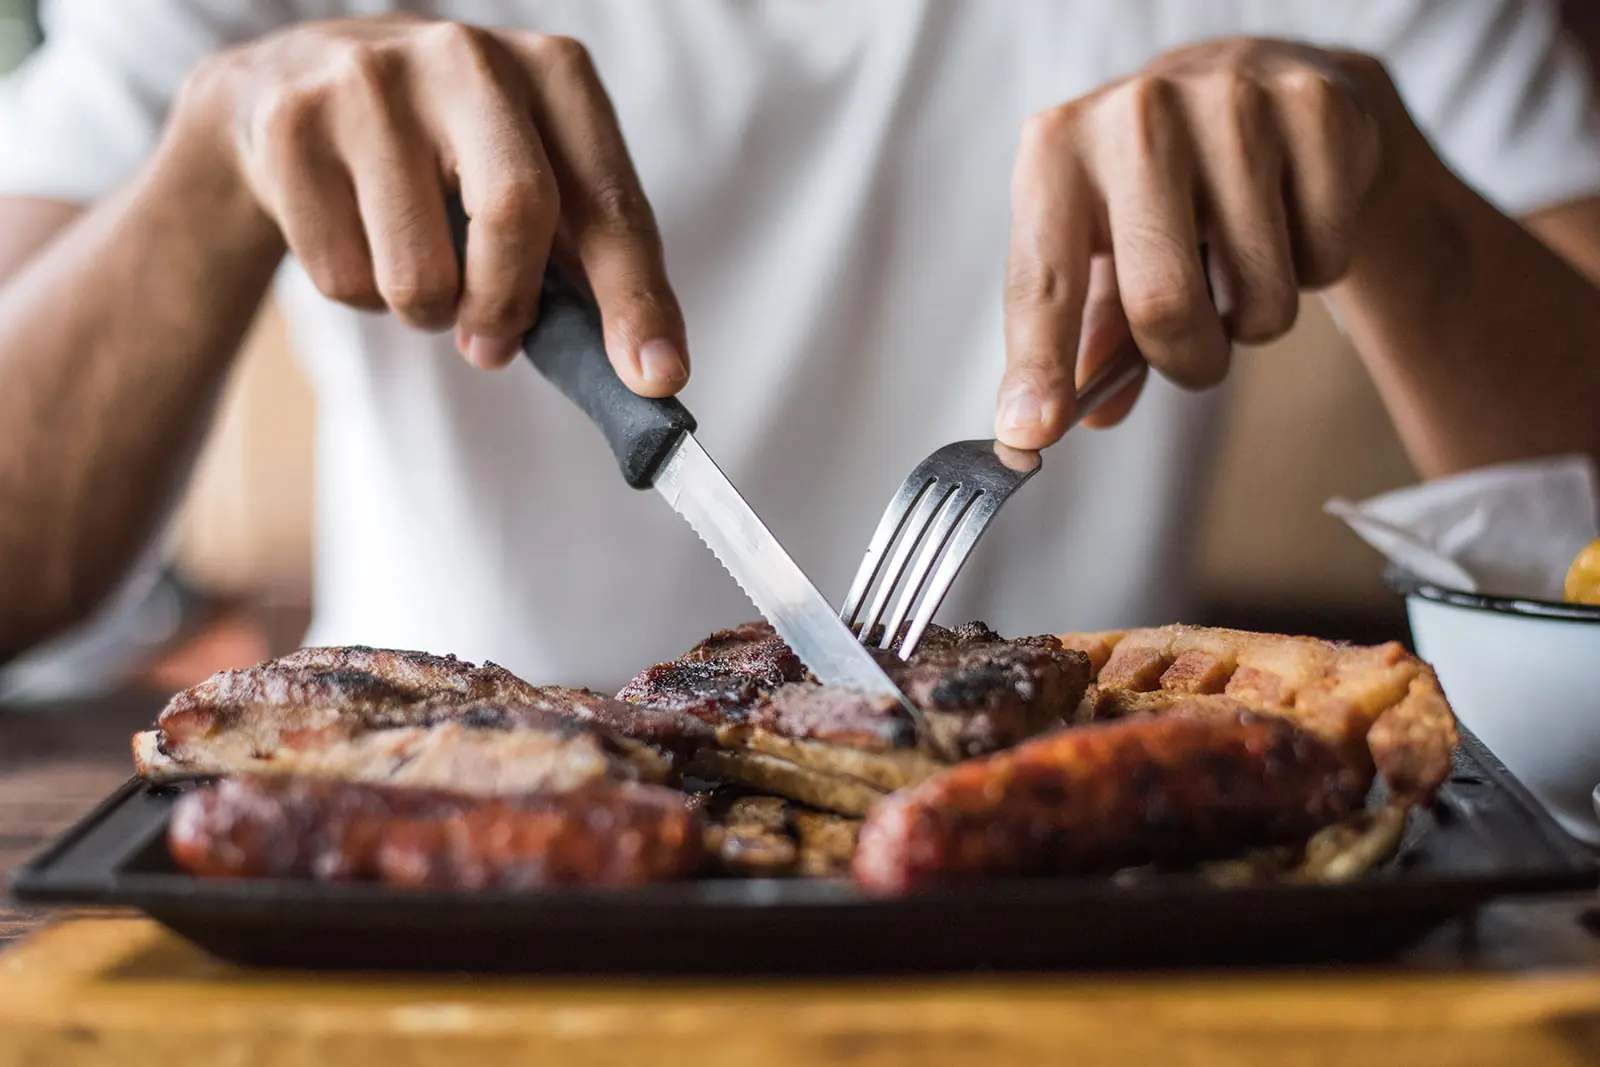
El consumo per cápita total de carnes bovina, aviar y porcina aumentó 3,8 % interanual y alcanzó 116,4 kilos por habitante, impulsado principalmente por la carne porcina y aviar.
El consumo de carne en la Argentina mostró una recuperación sostenida durante 2025, al alcanzar su nivel más alto desde 2020, según datos oficiales de la Secretaría de Agricultura, Ganadería y Pesca. En total, cada habitante consumió 116,4 kilogramos anuales, lo que representa un incremento de 4,3 kilos respecto de 2024.
De acuerdo con el relevamiento de la Dirección Nacional de Producción Ganadera, el aumento se explicó por un crecimiento en las tres principales categorías de carne, aunque con comportamientos dispares. La carne bovina registró una suba del 2,94 %, pasando de 48,49 a 49,92 kilos por persona, lo que confirma un escenario de estabilidad en el consumo de carne vacuna.
El mayor dinamismo se observó en la carne porcina, cuyo consumo per cápita creció 8,44 % interanual, al pasar de 17,42 a 18,89 kilos. Este segmento aportó 1,47 kilos adicionales por habitante, consolidándose como uno de los principales motores del aumento total.
En tanto, la carne aviar también mostró un desempeño positivo, con un crecimiento del 3,07 %, al ubicarse en 47,68 kilos por persona. Este comportamiento refuerza una tendencia de diversificación en la dieta y una mayor participación del pollo dentro del consumo total de proteínas animales.
Desde el área oficial destacaron que el resultado refleja una mayor variedad en los hábitos de consumo, además de un contexto productivo que permitió sostener la oferta interna y mejorar el acceso de la población a alimentos de valor nutricional, en un nivel récord para el período 2020–2025.
Economía
El Banco Central anticipó una recuperación económica y confirmó la vigencia de los acuerdos con China y Estados Unidos
El presidente del BCRA, Santiago Bausili, presentó el Informe de Política Monetaria del tercer trimestre de 2026 y proyectó una mejora de la actividad económica hacia fin de año.
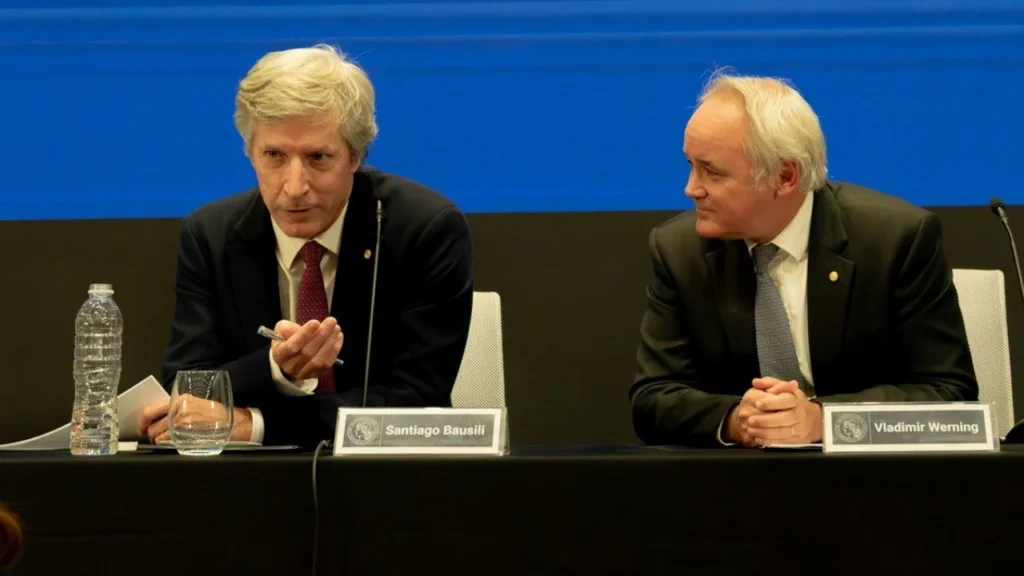
El presidente del BCRA, Santiago Bausili, presentó el Informe de Política Monetaria del tercer trimestre de 2026 y proyectó una mejora de la actividad económica hacia fin de año.
El presidente del Banco Central de la República Argentina (BCRA), Santiago Bausili, presentó las principales conclusiones del Informe de Política Monetaria (IPOM) correspondiente al tercer trimestre de 2026 y anticipó una recuperación de la actividad económica durante los últimos meses del año. La exposición se realizó junto al vicepresidente de la entidad, Vladimir Werning, y estuvo centrada en la evolución de la inflación, las perspectivas de crecimiento, la administración de las reservas internacionales y los acuerdos financieros vigentes con China y Estados Unidos. El organismo reconoció una desaceleración de la economía durante el tercer trimestre, aunque proyectó una mejora para el período comprendido entre octubre y diciembre.
Uno de los principales anuncios estuvo relacionado con los acuerdos de intercambio de monedas que mantiene la Argentina con China y Estados Unidos, dos mecanismos que funcionan bajo condiciones diferentes. Bausili confirmó que el swap con el Banco Popular de China conserva un tramo activado por USD 5.000 millones, disponible dentro de los términos establecidos en el entendimiento bilateral. En cuanto al acuerdo con Estados Unidos, aclaró que continúa vigente por USD 20.000 millones, pero que no tiene fondos activados. “El de Estados Unidos funciona distinto, no tiene un tramo activado, tenemos un acuerdo que está vigente por USD 20.000 millones”, explicó. La distinción resulta importante porque la existencia de una línea financiera no implica necesariamente que sus recursos estén siendo utilizados.
La administración de las reservas de oro también ocupó un lugar central durante la conferencia, después de los cuestionamientos sobre la ubicación de los activos y las operaciones financieras realizadas por el Banco Central. Bausili aseguró que la entidad no posee una cuenta de oro en el Banco de Inglaterra y afirmó: “No tenemos nada en Inglaterra”. Según el informe presentado, el BCRA mantiene tenencias por 61,7 toneladas de oro y utiliza mecanismos de cobertura financiera para administrar los riesgos asociados a las variaciones de su cotización. El funcionario explicó que estas estrategias se aplican desde 2006 y que las operaciones realizadas durante 2024 y 2025 buscaron proteger el valor de las reservas ante posibles caídas del precio internacional.
El titular del Banco Central también defendió los resultados de las operaciones de cobertura y respondió a las consultas sobre la participación de entidades financieras internacionales. Según la información oficial, la estrategia permitió captar aproximadamente el 70% del incremento extraordinario del precio del oro registrado durante 2025, aunque limitó parte de las ganancias potenciales. Bausili reconoció que Deutsche Bank, entidad en la que trabajó anteriormente, participó como una de las contrapartes de esas operaciones, pero rechazó que existiera un conflicto de intereses. Para fundamentar su posición, hizo referencia a los plazos establecidos por la Ley de Ética Pública. Las explicaciones buscaron aclarar el funcionamiento de las operaciones y su impacto sobre el patrimonio del organismo monetario.
En materia económica, el informe destacó que la inflación mensual promedió el 1,9% entre julio y septiembre, frente al 2,2% registrado durante el trimestre anterior, aunque advirtió sobre posibles presiones en los precios hacia fin de año. Entre los factores señalados aparecen los aumentos de la carne vacuna, las tarifas de gas y los combustibles. Respecto de la actividad, el BCRA atribuyó parte de la desaceleración del tercer trimestre a condiciones climáticas, restricciones temporarias en el suministro de gas y cambios en la producción agropecuaria. A pesar de esas dificultades, la entidad proyectó una recuperación significativa durante el cuarto trimestre. Consultado sobre eventuales tensiones cambiarias en las elecciones presidenciales de 2027, Bausili evitó anticipar medidas específicas y sostuvo que cualquier respuesta dependerá de las características de cada escenario.
Economía
Bajó la morosidad bancaria en septiembre y mejoró el pago de créditos de las familias
El Banco Central informó que la irregularidad en los préstamos al sector privado descendió del 7,75% al 7,5%, mientras que la mora de los hogares retrocedió por segundo mes consecutivo. Sin embargo, el endeudamiento familiar continúa en niveles elevados y las refinanciaciones alcanzaron un nuevo máximo, con $2,9 billones de deuda reestructurada.
El Banco Central informó que la irregularidad en los préstamos al sector privado descendió del 7,75% al 7,5%, mientras que la mora de los hogares retrocedió por segundo mes consecutivo. Sin embargo, el endeudamiento familiar continúa en niveles elevados y las refinanciaciones alcanzaron un nuevo máximo, con $2,9 billones de deuda reestructurada.
La morosidad bancaria en Argentina registró una nueva disminución durante septiembre de 2026, impulsada principalmente por una mejora en el cumplimiento de los pagos de los créditos otorgados a las familias. Según los datos difundidos por el Banco Central de la República Argentina (BCRA) en su Informe de Política Monetaria correspondiente al tercer trimestre, la irregularidad de los préstamos al sector privado pasó del 7,75% en agosto al 7,5% en septiembre. La información fue presentada por el presidente de la entidad, Santiago Bausili, y su vicepresidente, Vladimir Werning. El resultado marcó una moderación de las dificultades de pago después de varios meses de deterioro en los indicadores crediticios.
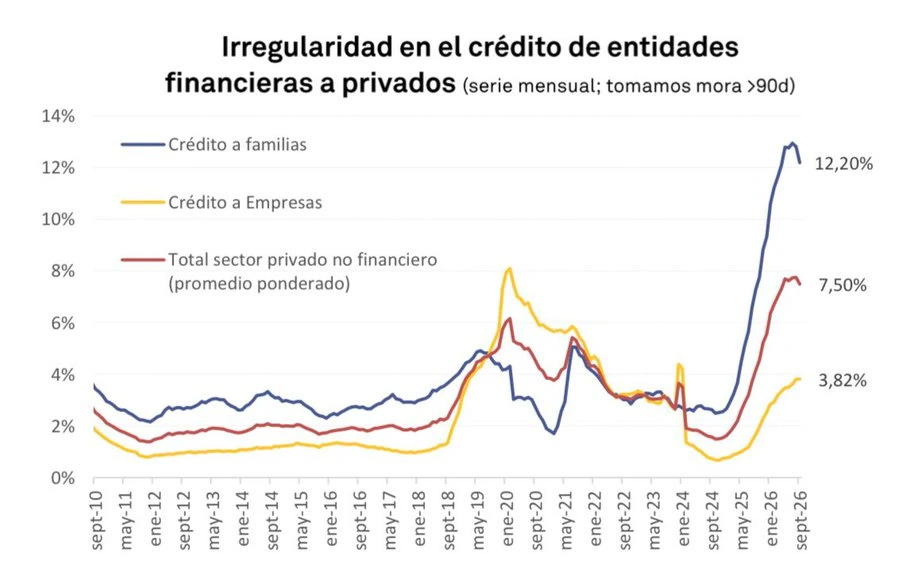
La principal mejora se observó en el financiamiento destinado a los hogares, donde la tasa de morosidad descendió del 12,81% al 12,20% entre agosto y septiembre. De acuerdo con un análisis de la consultora 1816, elaborado a partir de los registros de la Central de Deudores del BCRA, el saldo de los préstamos familiares en situación irregular disminuyó un 4,1% mensual en términos reales, por segundo mes consecutivo. La reducción se verificó en las 12 principales entidades bancarias que ofrecen financiamiento a individuos. En contraste, la mora de las empresas se mantuvo prácticamente estable, alrededor del 3,8%, lo que evidencia diferencias importantes entre la situación financiera de los hogares y la del sector corporativo.
Pese a la recuperación de septiembre, el nivel de incumplimiento de las familias continúa siendo considerablemente superior al registrado durante 2024, cuando la mora se ubicaba en apenas el 2,5%. Además, las refinanciaciones alcanzaron un nuevo máximo y representaron el 3,9% del crédito total otorgado a los hogares, equivalente a aproximadamente $2,9 billones en deudas reestructuradas. En el segmento empresarial, ese indicador se ubicó en el 0,9%. Estos datos muestran que, aunque disminuyó la proporción de préstamos irregulares, una parte de los deudores todavía necesita modificar las condiciones originales de sus obligaciones para afrontar los compromisos financieros.
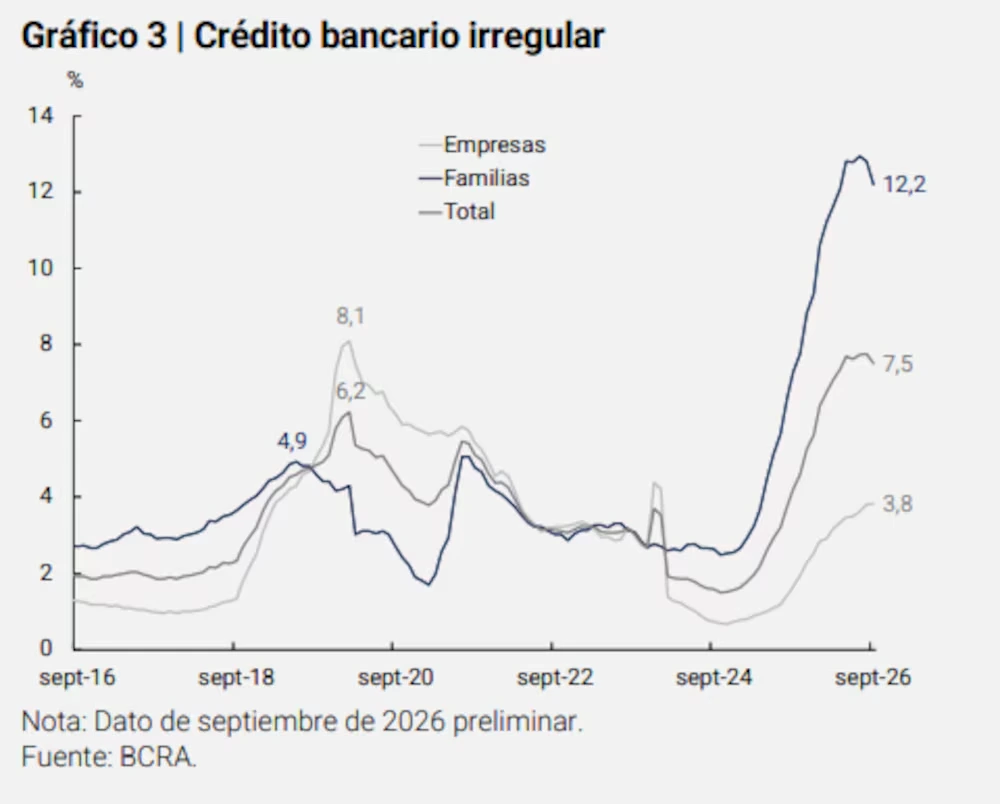
El Banco Central vinculó el aumento previo de la morosidad con la expansión del crédito, la desaceleración de la inflación y las fuertes subas de las tasas de interés registradas durante la incertidumbre electoral de 2025. Según explicó la autoridad monetaria, la reducción de la inflación provocó que el costo real de algunos préstamos resultara superior al previsto inicialmente por bancos y deudores. A ese escenario se sumó una mayor demanda de dólares y un incremento de las tasas durante el período electoral. El organismo también señaló que las empresas lograron reducir sus costos financieros con mayor rapidez que las familias, debido a su capacidad de negociación y al acceso a fuentes alternativas de financiamiento.
Otro indicador favorable fue la disminución de los créditos clasificados en Situación 2, correspondientes a deudores con atrasos de hasta 90 días que todavía no integran las categorías de irregularidad más severas. Su participación cayó al 2,52% del financiamiento total, el nivel más bajo en más de un año. El BCRA consideró que esta evolución podría contribuir a mejorar las condiciones del crédito bancario. En paralelo, estimaciones preliminares de la consultora 1816 señalaron que los préstamos en pesos crecieron un 0,9% real durante octubre. Los próximos datos oficiales, previstos para el 20 de noviembre, permitirán evaluar si la reducción de la mora se consolida y si la recuperación del financiamiento logra sostenerse en los próximos meses.
Economía
El Banco Central cambia las reglas para las billeteras virtuales y los bancos desde noviembre
A partir del 1 de noviembre, las entidades financieras deberán informar de manera uniforme los rendimientos de los fondos money market mediante una tasa nominal anual calculada sobre los últimos siete días. La medida busca facilitar la comparación entre las distintas alternativas de inversión y mejorar la información disponible para los usuarios.
A partir del 1 de noviembre, las entidades financieras deberán informar de manera uniforme los rendimientos de los fondos money market mediante una tasa nominal anual calculada sobre los últimos siete días. La medida busca facilitar la comparación entre las distintas alternativas de inversión y mejorar la información disponible para los usuarios.
El Banco Central de la República Argentina (BCRA) estableció nuevas reglas para que los bancos y las billeteras virtuales informen los rendimientos de las cuentas remuneradas que funcionan mediante fondos comunes de inversión de mercado de dinero. La disposición comenzará a regir el 1 de noviembre y obligará a las entidades a mostrar una tasa nominal anual (TNA) calculada sobre el desempeño de los últimos siete días. El objetivo es unificar los criterios utilizados para presentar esta información y permitir que los usuarios comparen las distintas opciones disponibles antes de decidir dónde mantener sus ahorros.
La normativa establece que el rendimiento deberá aparecer junto a la alternativa de inversión en todas las plataformas digitales utilizadas por las entidades, incluidos los homebanking y las aplicaciones de billeteras virtuales. Hasta ahora, cada compañía podía elegir cómo comunicar los resultados históricos de sus fondos, lo que dificultaba las comparaciones. Algunas utilizaban promedios correspondientes a los últimos 30 días, mientras que otras aplicaban períodos diferentes. Esta falta de uniformidad podía generar interpretaciones equivocadas, especialmente cuando las tasas de interés experimentaban modificaciones importantes en períodos cortos.
Los fondos money market son instrumentos de inversión de corto plazo que colocan sus recursos principalmente en activos líquidos, como depósitos bancarios, plazos fijos y cauciones bursátiles. Una de sus principales características es que permiten disponer del dinero con rapidez, lo que los convirtió en una alternativa utilizada por quienes buscan obtener algún rendimiento sin inmovilizar sus fondos durante períodos prolongados. Sin embargo, a diferencia de un plazo fijo tradicional, no ofrecen una tasa futura garantizada. Por ese motivo, el porcentaje que deberán informar las entidades reflejará el comportamiento reciente de las inversiones y no una promesa sobre las ganancias que recibirán los clientes.
De acuerdo con los datos relevados por el sitio Compará tasas, los rendimientos ofrecidos por bancos y billeteras virtuales se ubicaban entre el 14% y el 24% nominal anual, con buena parte de las alternativas alrededor del 20%. Estos valores se encuentran sujetos a modificaciones según las condiciones del mercado y la evolución de las tasas de interés. Aunque los rendimientos mencionados se ubican por debajo de la inflación acumulada hasta septiembre, que superó el 23%, las cuentas remuneradas mantienen su atractivo por la posibilidad de acceder al dinero sin las restricciones habituales de otras inversiones. La nueva modalidad de información permitirá observar con mayor claridad las diferencias entre las ofertas.
La importancia de estos instrumentos dentro del sistema financiero también se refleja en las cifras oficiales del BCRA, que registró 67,3 millones de cuentas de pago en billeteras virtuales durante julio. Según esos datos, los saldos sin remuneración alcanzaban los $0,9 billones, mientras que los recursos invertidos en fondos comunes de inversión sumaban $8,9 billones. En conjunto, ambos conceptos representaban el 7,2% de los depósitos en pesos del sector privado. Con la nueva disposición, el organismo busca establecer reglas comunes para un mercado que creció durante los últimos años y ofrecer información más homogénea, aunque la comparación de tasas históricas no elimina los riesgos ni garantiza rendimientos futuros.


El Banco Central anticipó una recuperación económica y confirmó la vigencia de los acuerdos con China y Estados Unidos

Bajó la morosidad bancaria en septiembre y mejoró el pago de créditos de las familias

Brasil: Flávio Bolsonaro se proclamó líder de la oposición, denunció fraude electoral y agradeció el respaldo de Milei

El Gobierno flexibiliza el régimen de envíos por courier para fomentar la importación y reducir costos

Venezuela: Martínez Mottola, que se encontraba refugiado en la embajada argentina, se entregó al régimen

Elon Musk cambió su foto de perfil en X por una imagen con la motosierra que le regaló Milei
-
 Argentina2 años hace
El Gobierno flexibiliza el régimen de envíos por courier para fomentar la importación y reducir costos
-
 Política2 años hace
Venezuela: Martínez Mottola, que se encontraba refugiado en la embajada argentina, se entregó al régimen
-
 Estados Unidos2 años hace
Elon Musk cambió su foto de perfil en X por una imagen con la motosierra que le regaló Milei
-
 Política2 años hace
Caracas: asesinan al jefe de seguridad de Diosdado Cabello y crecen las tensiones en el régimen
-
 Argentina2 años hace
Argentina condena el secuestro de María Corina Machado y llama a la región a actuar contra el régimen de Maduro
-
 Argentina2 años hace
The Economist elogió el plan económico de Javier Milei
-
 Política1 año hace
Grandes marcas evitan sumarse al Mes del Orgullo y omiten cambios en sus logos corporativos
-
 Política12 meses hace
Estiman que el robo de Cristina Kirchner en la causa Cuadernos superaría los US$ 42.500 millones